【美日干预汇市后日元急跌至155股票杠杠平台,缘何现在又反弹回到160?真正动因何在?】9月1日,综合多家日媒报道——随着7月末和8月初日美协同干预外汇市场等因素影响,日元兑美元盘中一度急跌至155日元区间,但之后反弹回升至160日元。美日干预汇市后日元急跌至155日元,缘何现在又反弹回到160日元?是美日联合干预不见效吗?其实背后最大动因是市场愈发担忧日本财政的不可持续,推动日本长期利率上行。主流解读认为:高市内阁在财源尚未落实下推进消费税减税,引发市场对财政健全的深度忧虑,持续推高长期利率突破3%。换言之,与长期利率走高相伴的日元贬值的本质是市场把日本财政风险当成抛售日元的理由。
简言之:日美协同干预短暂扭转日元颓势,但对财政破产的隐忧再度点燃日元贬值压力。日元今后会不会进一步贬值,主要看由财政担忧驱动的长期利率上行能否持续。9月看点在于:“日本长期利率走高=日元贬值”,这一逻辑如何演绎。曼尼克斯证券首席外汇顾问吉田恒对后市走向做出日元兑美元将维持在155‑163日元的预测,其逻辑依据何在?过去我们观察日元,习惯盯着日美利差。现在必须增加新维度:日本财政风险溢价。高市积极财政路线,在推高防务、扩大预算的同时,正在受到债市惩罚。财政、债市、汇率已经形成闭环约束,日本政策回旋空间被大幅压缩。
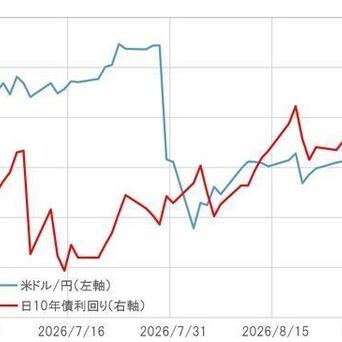
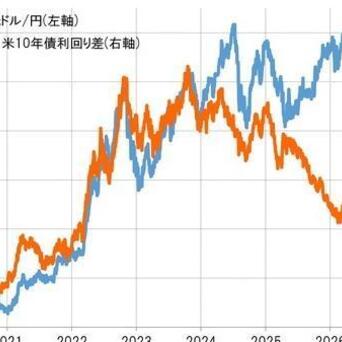
吉田恒认为不能简单理解“美债利率回落,日美利差收窄带动日元走强”。过去一年多时间,美元兑日元与传统日美利差之间已经出现明显背离。日本10年期国债收益率大体跟随美国10年期国债收益率波动;而过去一年多,日本长期利率与美元兑日元汇率形成独特关系:利率走高,日元反而贬值。所以,美国出台压制长期国债利率政策引发美元走弱、日元走强,市场逻辑链条演变为:美国长债利率下行-带动日本长债利率下行-日元贬值压力缓解。不过不少市场人士对美国这套压制长端利率的政策效果仍持怀疑态度。面对市场“长期利率走高-日元贬值”的连锁反应,日本财务省主观上希望避免10年期国债收益率大幅突破3%。甚至希望以明确财源的方式守住财政健全性。但这套调整似乎已无法真正遏制住长期利率上行,反而加大了市场疑问。随着9月中旬日美将先后公布货币政策决议。市场越发认为,为配合遏制日元贬值的日美协同干预,日本央行或将加快加息节奏,9月追加加息概率较高。但现实情况是,美元兑日元对传统日美利差收窄的反应已变得迟钝,因此对日本央行加息能否真正修正日元贬值,也不宜抱过高期待。关于后市日元走势,外界普遍判断日本货币当局难以容忍汇率大幅突破160日元。前财务官员观点成市场主流认知:逼近前期高点163日元,政府将再度出手干预;干预行动或将和日本央行加息、财政规律整顿等政策协同。吉田恒也是基于以上判断,判断9月日元运行区间为155‑163日元。
点评几句:这篇来自日本外汇投资顾问吉田恒的市场分析,把当下日元汇率最反常识的悖论讲的比较透:以往逻辑是本国加息-本币升值;现在日本出现“本国长期利率越涨,日元反而越贬”的反常局面。这种反常逻辑的根源:财政风险压倒利差逻辑的正常框架下,日本国债收益率走高,理应吸引资金回流、推升日元。但现在市场定价的第一要素不是利差,而是日本财政可持续性。高市内阁一边搞大规模扩张预算,一边要推行消费税减税,财源悬空。市场解读日本长债收益率飙升不是经济向好,而是市场在用脚投票,担心日本债务失控。日本利率走高,代表财政风险溢价抬升,反而变成抛售日元的理由。传统日美利差解释力大幅弱化,这是今年外汇市场非常关键的结构性变化。同时,汇率干预的现实困境凸显治标不治本。8月合计15万亿日元的日美协同干预,只制造短暂日元反弹,很快重回贬值轨道。干预可以击穿短期投机盘,但改变不了债市、财政底层预期。只要国债市场持续抛售、财政担忧不消弭,干预效果就会快速消耗。
这也解释了日本财政和央行的两难:上限心理关口大致在163日元附近,到这个位置会再度出手,但干预很难扭转大趋势。虽然日本央行加息概率加大,但加息效果已严重透支。市场押注9月央行加息股票杠杠平台,但吉田已给出冷静判断:即便加息,对日元提振作用有限。因为驱动日元贬值的主要矛盾已经不完全是日美利差,而是本国财政风险。加息还会直接放大政府国债利息负担,进一步恶化财政,形成“加息-付息加重-财政担忧加剧-日元再承压”的潜在负反馈,这是高市当前必须面对的死结。还有外部变量双重扰动:一方面美国推出国债回购试图压制美长债利率,间接缓解日本压力,但市场怀疑政策实效;另一方面AI板块回调风险浮出水面,如果美股出现调整,会改变全球风险偏好,间接诱发日元贬值。这个9月美非农数据、美联储FOMC、日本央行政策会议,日本债市还要持续考验3%心理关口等多重事件撞在一起,汇率、利率、财政、通胀四者互相缠绕,风险点高度集中。

文章为作者独立观点,不代表联华证券炒股平台_炒股配资股票平台_配资股票杠杆平台观点
相关文章